

Самозанятые с 1 октября: какие схемы работы с исполнителями становятся рискованными для бизнеса
С 1 октября 2026 года компании, которые получают услуги самозанятых через агрегаторы и маркетплейсы, должны учитывать новый критерий длительной работы одного исполнителя с одним заказчиком. Он не меняет налог на профессиональный доход и не запрещает самозанятым работать с постоянными клиентами. Но если заказы через площадку фактически заменяют постоянную работу в компании, к уже существующим налоговым рискам добавляется ограничение со стороны площадки. О тонкостях нововведений, специально для TheHRD.ru, рассказала корпоративный юрист Фируза Тохян.
Что конкретно меняется с 1 октября
Правило применяется к заказам через агрегаторы и маркетплейсы в сферах строительства, складских и вспомогательных транспортных услуг, оптовой и розничной торговли (кроме торговли автомобилями и мотоциклами), обслуживания зданий и территорий, производства продуктов питания, общепита, операций с недвижимостью, образования, разработки ПО и других ИТ-услуг, подбора персонала, рекламы и исследования рынка, сухопутного и трубопроводного транспорта, спорта, отдыха и развлечений.
Если систематическая работа осуществляется через агрегатор или маркетплейс: более 60 часов в каждом месяце в течение шести месяцев подряд у одного и того же заказчика. Часы учитываются по конкретной паре «заказчик — исполнитель», а не суммарно по всем клиентам самозанятого.
Важно: если хотя бы в одном месяце условие не выполнено, непрерывной шестимесячной последовательности нет.
На практике это означает: если компания планирует заказывать услуги одного человека через площадку длительное время, ей не стоит строить процесс исходя из занятости свыше 60 часов ежемесячно.
При достижении установленного критерия площадка должна ограничить дальнейшие заказы в этой паре. Федеральная налоговая служба разъясняет, что выдача и приём заказов приостанавливаются на два месяца, а исполнитель сохраняет возможность получать заказы других клиентов.
Перез работой компании стоит проверить условия своей площадки и то, как она учитывает продолжительность заказа.
Важно: Прямое сотрудничество без участия площадки под этот критерий не подпадает.
Постановление регулирует работу исполнителей — физических лиц, а не вводит отдельное правило только для плательщиков налога на профессиональный доход. В этой статье рассматриваем его последствия именно для компаний, привлекающих самозанятых.
Что было рискованным раньше
Новый критерий не заменяет проверку фактических отношений. Если самозанятый числится независимым исполнителем, но ежедневно выполняет обязанности внутри компании, подчиняется руководителю, соблюдает установленный график и получает одинаковую сумму независимо от выполненного результата, отношения могут признать трудовыми. ФНС оценивает признаки в совокупности: один постоянный заказчик или одна фиксированная выплата сами по себе не доказывают нарушение.
Отдельно действует ограничение для нынешних и недавних бывших работников. Доход от выполнения работ или оказания услуг своему работодателю либо компании, из которой человек уволился менее двух лет назад, не облагается налогом на профессиональный доход.
Есть и самостоятельный индикатор внимания трудовой инспекции: компания или ИП взаимодействует более чем с 35 самозанятыми, и каждый из них получает от этого заказчика в среднем более 35 000 рублей в месяц, работает с ним более трёх месяцев, а доля поступлений от него составляет 75% и более своего дохода. Все условия рассматриваются вместе. Это не запрет платить самозанятому 35 000 рублей и не новый октябрьский лимит: уточнённый индикатор действует с 10 января 2026 года.
Четыре типичные ситуации
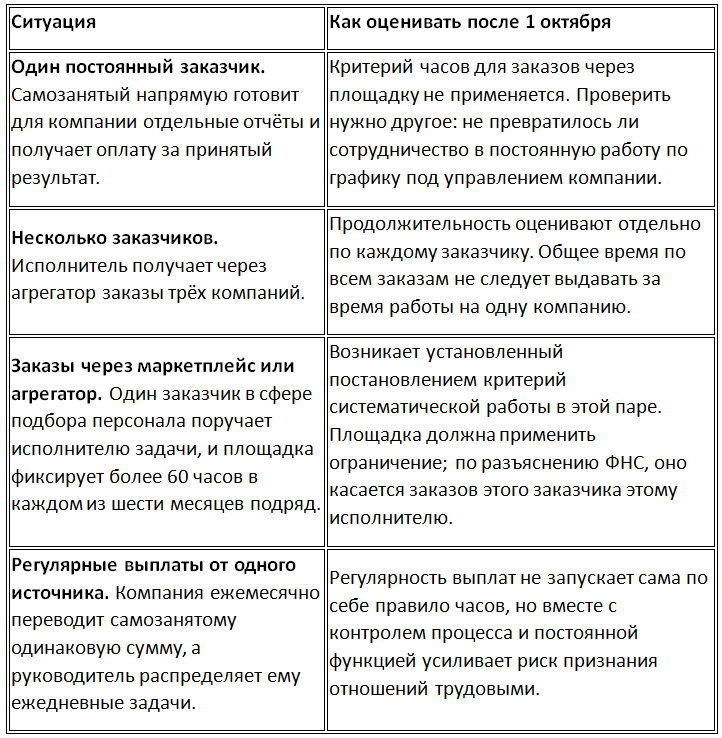
Например, маркетолог может каждый месяц готовить для компании отдельно согласованные рекламные материалы с понятным результатом и стоимостью. Иная ситуация — когда тот же человек ежедневно ведёт все задачи отдела по графику компании и получает фиксированную «месячную оплату» вне зависимости от объёма выполненного. Оценивать будут не только текст договора, но и то, как работа организована на практике.
Последствия и действия бизнеса
С 1 октября ставки налог на профессиональный доход не меняются: 4% применяется к доходам от физических лиц, 6% — к доходам от компаний и ИП. Годовой предел дохода для этого режима остаётся 2,4 млн рублей. Сам критерий платформенной занятости не требует от исполнителя менять налоговый режим.
Практический риск для самозанятого — временно потерять заказы конкретного клиента через площадку и, следовательно, часть дохода. Для бизнеса налоговые последствия возникают не автоматически после превышения часов, а тогда, когда контролирующие органы установят подмену трудовых отношений. В таком случае возможны доначисление НДФЛ и страховых взносов, пени, штрафы и ответственность за ненадлежащее оформление работника. Постановление № 760 отдельного штрафа самозанятому за часы не устанавливает.
До начала применения правил компании стоит:
- Разделить прямые заказы и заказы через агрегаторы и маркетплейсы; установить, кто является заказчиком в системе площадки и учитываются ли часы.
- Проверить повторяющиеся заказы одному исполнителю в сферах, перечисленных в постановлении.
- Сопоставить договоры с реальностью: есть ли самостоятельное задание и результат либо постоянная работа по правилам компании.
- Проверить статус НПД исполнителя, получение чеков и отсутствие сотрудничества с нынешними либо недавними бывшими работниками под видом самозанятых.
- Если компании действительно нужен человек для постоянной работы в её структуре, оформить соответствующие отношения, а не просто менять слова в договоре или переводить заказы между каналами.
Нормативная основа: Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации», пункт 5 части 1 статьи 17; Постановление Правительства РФ от 19.06.2026 № 760 — критерий работы через площадку с 1 октября 2026 года; Федеральный закон от 27.11.2018 № 422-ФЗ — условия применения НПД; приказ Минтруда России от 08.12.2025 № 685н — отдельный индикатор риска при работе с большим числом самозанятых, действующий с января 2026 года.
Источник фото: Magnific







Что Вы думаете об этом?