

Корпоративная пенсионная программа: как оценить затраты и пользу для бизнеса
Что руководителю предприятия, финансовому директору и HR нужно обсудить внутри компании и с НПФ до принятия решения о запуске программы в новом материале рассказывает Олег Мошляк – генеральный директор НПФ «БУДУЩЕЕ».
Обычно всё начинается одинаково. HR-директор предлагает корпоративную пенсионную программу: ключевые специалисты уходят к конкурентам, опытных наставников становится меньше. Финансовый директор спрашивает, сколько это стоит. Генеральный директор хочет понять, зачем предприятию обязательства на 10–15 лет, если бюджет планируется на год.
Правы все трое. Поэтому решение о запуске должно опираться сразу на три вещи: общую цель, понятный бюджет и заранее определенные обязательства перед людьми.
Какие задачи корпоративная пенсионная программа решает для работодателя
Компания перечисляет взносы по договору негосударственного пенсионного обеспечения (НПО) на корпоративные именные пенсионные счета сотрудников в негосударственном пенсионном фонде. Фонд инвестирует средства, начисляет доход и при наступлении пенсионных оснований и выполнении участником условий программы выплачивает корпоративную пенсию. Условия участия и порядок, по которому сотрудник получает права на взносы работодателя, закрепляются в положении о программе.
Интерес бизнеса к таким программам растет по всей стране: по данным Банка России, во втором квартале 2026 года взносы по НПО выросли на 44,3% к предыдущему кварталу и достигли 42 млрд руб. В НПФ «БУДУЩЕЕ» мы видим, что этот рост обеспечивают в первую очередь новые корпоративные программы и расширение уже действующих.
Корпоративная пенсионная программа — это не один продукт, а своего рода конструктор под конкретную задачу:
- удержание ключевых специалистов — взносы платит работодатель, а права на средства переходят к сотруднику поэтапно, по мере роста стажа в компании или в программе;
- поддержка наставников — накопления для опытных работников, которые готовят смену: подготовил смену — получил от компании дополнительную корпоративную пенсию;
- вовлечение широкого круга сотрудников — паритетная схема, где работник и компания откладывают вместе; для компании это часть социального пакета и инструмент долгосрочной мотивации;
- мотивация руководителей — размер гарантированной корпоративной пенсии зависит от выполнения KPI.
Разбираться в этих механиках заранее компании не нужно. От бизнеса требуется главное — сформулировать проблему или задачу: удержать инженеров, сохранить наставников, мотивировать руководителей. Подобрать конструкцию программы, рассчитать бюджет и подготовить документы — все это входит в совместную работу с фондом. В НПФ «БУДУЩЕЕ» мы начинаем именно с этого разговора: сначала определяется задача предприятия, затем подбирается механика под нее.
Сколько стоит корпоративная пенсионная программа
Средний фактический бюджет действующих корпоративных пенсионных программ на рынке сегодня — 3–5% фонда оплаты труда. Как правило, это основная мотивационная программа, где платит только работодатель, и дополнительная, паритетная.
Условный пример. На предприятии 1 000 работников со средней зарплатой 100 тыс. руб. в месяц. По мотивационной программе работодатель вносит 2% зарплаты каждого сотрудника, прошедшего испытательный срок. В паритетной программе сотрудник вносит на свой ПДС от 1,5 до 3% зарплаты в зависимости от возраста, а компания добавляет 3% по договору НПО. По нашим расчетам, при таких условиях участник накопит на корпоративную пенсию как минимум 10% нынешней зарплаты*, если не менее пяти лет будет активно участвовать в программе, то есть делать личные взносы. Вовлечение в паритетную программу растет от 30% в первый год до 50% к пятому, зарплаты индексируются на 8% в год.
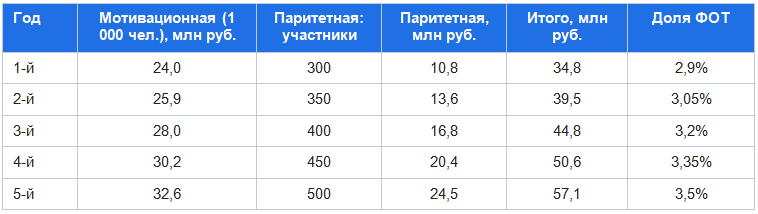
Условный расчет: 1 000 работников, средняя зарплата — 100 тыс. руб. в месяц, индексация зарплат — 8% в год
Паритетная часть за пять лет вырастает более чем вдвое, и это говорит о том, что программа работает. Весь бюджет при этом остается в рыночном диапазоне. Поэтому мы показываем клиенту расчет сразу на пять лет. Расходы компании на сопровождение программы стремятся к нулю: вовлечение и информирование сотрудников, как правило, берет на себя фонд.
* Условный расчет: участник в возрасте 45 лет, пять лет взносов работодателя в размере 5% зарплаты, затем рост за счет инвестиционного дохода до пенсионных оснований, доходность — 8% годовых, выплата корпоративной пенсии в течение 10 лет. Не является гарантией доходности.
Какие налоговые льготы может получить работодатель
Налоговые льготы для работодателя относятся к его взносам по договору НПО:
- они не облагаются страховыми взносами (подп. 5 п. 1 ст. 422 НК РФ);
- они учитываются в расходах по налогу на прибыль в пределах 12% от расходов на оплату труда, если пенсия выплачивается не менее пяти лет или пожизненно (п. 16 ст. 255 НК РФ);
- НДФЛ при перечислении взносов не возникает: налог удерживается при выплате пенсии (ст. 213.1 НК РФ).
Честная оговорка: премию на ту же сумму тоже можно учесть в расходах. Реальная разница заключается в страховых взносах и переносе НДФЛ на момент выплаты. В нашем примере компания уже в первый год не платит до 10,4 млн руб. страховых взносов. При досрочном расторжении договора учтенные расходы придется восстановить.
ПДС — это личный договор сотрудника, и льготы по нему получает он сам: государство софинансирует его взносы до 36 тыс. руб. в год в течение десяти лет, также по ним можно получить налоговый вычет (ст. 219.2 НК РФ). Работодатель в наших программах платит только по НПО, и это принципиально: только в НПО компания может передавать сотруднику права на свои взносы поэтапно, по мере увеличения стажа. Именно это обеспечивает эффект удержания. Взнос в ПДС сразу принадлежит работнику, и такая связь не возникает.
Как оценить влияние программы на удержание сотрудников
Показатели стоит определить до старта. Я бы предложил четыре критерия:
- долю участников — сколько сотрудников присоединились к паритетной программе из тех, кому она доступна;
- понимание условий — знает ли сотрудник, когда получит права на взносы компании;
- добровольные увольнения — отдельно среди участников и неучастников;
- итоги удерживающих разговоров — сколько специалистов, собиравшихся уходить, остались после предложения HR: «Поработай еще год — и права на средства, сформированные работодателем, перейдут к тебе».
Данные об участии и взносах работников компания видит в личном кабинете в фонде. Понимание условий удобно проверять в ходе короткого опроса после встреч с сотрудниками, которые проводит фонд.
Какие обязательства компания принимает перед сотрудниками
Корпоративная пенсия — это обещание, и сотрудники воспринимают ее именно так. Все условия закрепляются в положении о программе, и до запуска нужно решить следующие вопросы:
- что гарантирует компания — размер взноса или размер будущей пенсии; первое дает предсказуемый бюджет, второе, например гарантированная пенсия для руководителей, создает долгосрочное обязательство, стоимость которого зависит от возраста руководителя;
- кто участвует и как рассчитываются взносы; в мотивационной программе обычно участвуют все, кто прошел испытательный срок, а взнос рассчитывается в процентах от зарплаты;
- когда сотрудник получает право на корпоративную пенсию; типичные условия — стаж в компании 5–10 лет и участие в программе не менее 2–3 лет; второе условие важно для старых сотрудников: они должны успеть накопить сумму хотя бы на минимальную пенсию;
- что происходит при увольнении; пока права не перешли к сотруднику, средства остаются за компанией и могут быть использованы в счет ее будущих взносов; при этом положение может разрешать досрочную передачу прав в качестве удерживающего предложения;
- как программа меняется или приостанавливается, если меняется положение предприятия.
Обещания должны соответствовать возможностям предприятия не только сегодня, но и в нижней точке цикла.
Как HR и финансовому директору согласовать запуск программы
К руководителю стоит прийти с готовым предложением: цель, участники, бюджет на пять лет, обязательства, показатели результата и этапы запуска. Перед этим необходимо всем вместе ответить на пять вопросов:
- Какую задачу решает программа и как мы поймем, что она решена?
- Сколько она будет стоить в первый год и через пять лет?
- Какую часть затрат компенсируют налоговые условия и с какими ограничениями?
- Что мы гарантируем сотрудникам и когда можем изменить условия?
- Кто отвечает за программу после запуска?
Остальное входит в совместную работу с фондом. Вместе с компанией мы определяем условия программы, считаем бюджет, готовим положение о КПП и проект договора. После подписания фонд информирует сотрудников, обеспечивает заключение договоров ПДС для участников паритетной программы и открывает компании личный кабинет с данными по программе. По нашему опыту, от первой встречи до запуска проходит от трех до шести месяцев, а участие в программе зависит от понятности условий не меньше, чем от размера взноса.
Вместо заключения
Корпоративную пенсионную программу часто воспринимают как еще одну строку в социальном пакете. На мой взгляд, это начало долгосрочного партнерства компании и фонда. Программа работает годами: права на средства переходят к сотрудникам постепенно, а условия можно настраивать под новые задачи предприятия — запуск производства, смену поколений, рост команды.
У этого партнерства есть и инвестиционная сторона. Взносы работодателей и сотрудников формируют пенсионные резервы — один из немногих источников по-настоящему длинных денег в экономике. Фонд размещает их на рынке капитала, в том числе вкладывает в облигации надежных компаний реального сектора. Это не прямой возврат средств работодателю: решения принимаются в соответствии с требованиями регулятора и критериями качества эмитента. Но чем больше в стране корпоративных программ, тем шире база долгосрочного капитала, доступного бизнесу. Поэтому финансовому директору стоит смотреть на НПФ не только как на партнера по социальному пакету, но и как на институционального инвестора.
Корпоративная пенсия — это обещание, которое должно пережить очередной бюджетный цикл. Тогда она работает и на сотрудников, и на компанию, и на экономику в целом.
Источник фото: Magnific






Что Вы думаете об этом?